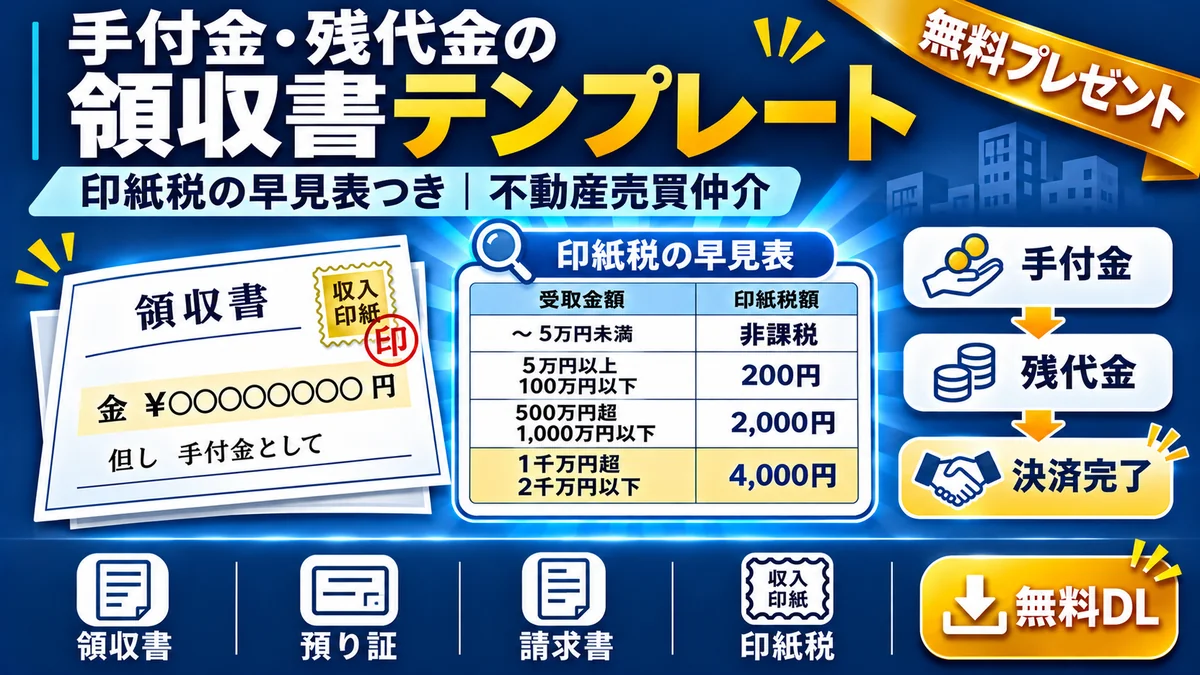
手付金の領収書・請求書・預り証テンプレート無料DL【Excel・記入例つき】|残代金まで印紙税の早見表で迷わない【不動産売買仲介】
手付金・残代金の請求書と領収書、手付金の預り証を、記入例つきのExcelテンプレートで無料配布。売主名義の書類を仲介が用意するときに迷いやすい印紙税の額は、受け取る金額ごとの早見表で確かめられます。手付金の領収書に消費税を書くかも解説します。
手付金残代金領収書請求書預り証印紙税テンプレート売買仲介
売買契約の前日、売主の社長から電話が入ります。「明日の手付金の領収書、そちらで作っておいてもらえますか。印紙はいくらのを用意すればいいですか」。手付金は1,500万円。売主は会社で、売買代金には建物の消費税が入っています。印紙は4,000円か、それとも消費税を分けて書くと変わるのか。決済の日には、残代金に固定資産税の精算金を足した領収書も要ります。
手付金と残代金の領収書や請求書は、売主の名義の書類です。それでも実務では、売主が慣れていないため、仲介会社が下書きを用意することがよくあります。そのとき迷うのが、印紙の額と、消費税を書くかどうかです。売主が会社か個人か、自宅か賃貸物件か、消費税の課税事業者かで答えが変わります。
この記事では、手付金・残代金の受け渡しで使う4つの書類の役割、それぞれの書き方と記入例、受け取る金額ごとの印紙税の早見表、手付金の領収書に消費税を書くかの考え方、よくある間違いを、事業用・収益不動産の売買仲介の実務に沿ってまとめます。
記事の最後まで読まなくても使えるよう、手付金の領収書・手付金の預り証・残代金の請求書・残代金の領収書の記入用の書式と、金額と売主の区分を入れると貼る印紙の額が出る早見表、架空の事務所ビルでの記入例を、Excelにまとめて無料で配布しています。
無料テンプレート
手付金・残代金の領収書・請求書・預り証テンプレート(Excel・印紙税の早見表+記入例つき)
不動産の売買で、手付金と残代金を受け取るときに売主が出す書類の記入用テンプレート。手付金の領収書・手付金の預り証・残代金の請求書・残代金の領収書の4つの書式を収録しています。領収書は、金額・うち消費税額等・売主の区分(会社・個人の自宅・個人の賃貸物件など)を入れると、貼る収入印紙の額が自動で出ます。請求書は、売買代金から手付金・内金を引き、固定資産税・管理費・賃料・敷金の精算を足し引きしてご請求額を出します。預り証は、名目を選ぶと返すときの条件の文が入り、50万円以上なら重要事項説明で説明することを知らせます。受け取る金額ごとの印紙税の早見表(国税庁の税額表)と、売買代金1億5,000万円の架空の事務所ビルでの記入例も収録しています。

この記事の要点
- 手付金・残代金の領収書と請求書は売主の名義の書類です。仲介会社は下書きを用意し、売主に確かめてもらってから使います
- 手付金は印紙税の「売上代金」に含まれます。受け取る金額が5万円未満なら非課税、それ以上は金額に応じて200円から20万円です
- 売主が個人で、自宅などを私的に売るときの領収書は「営業に関しない受取書」で非課税です。会社の売主は課税、個人の賃貸物件の売却は税務署に確かめます
- 売主が課税事業者で建物の分があるとき、「うち消費税額等◯円」と金額で分けて書くと、その額は印紙の基準の金額から外れます。「税込」とだけ書いても外れません
- 仲介会社が50万円以上の手付金や申込証拠金を預かるなら、重要事項説明で保全措置を講じるかどうかを説明し、預り証を出します
手付金・残代金の受け渡しで仲介が用意する4つの書類
売買代金は、多くの取引で、契約の日の手付金と、決済の日の残代金の2回に分けて支払われます。その2回の受け渡しで使う書類は、次の4つです。
| 書類 | だれの名義か | いつ使うか | 何のための書類か | 印紙 |
|---|---|---|---|---|
| 手付金の領収書 | 売主 | 売買契約の日 | 売主が手付金を受け取ったことを証明する | 受け取る金額と売主の区分で決まる |
| 手付金の預り証 | 仲介会社(預かる人) | 申込みの時や、売主へ渡すまで預かる時 | お金を一時的に預かったことと、返す条件を書く | 預かる目的で変わる。税務署に確かめる |
| 残代金の請求書 | 売主 | 決済の1〜2週間前 | 残代金と精算金を足し引きした額と振込先を知らせる | 要らない(受け取った旨を書かなければ) |
| 残代金の領収書 | 売主 | 決済の日 | 残代金と精算金を受け取ったことを証明する | 受け取る金額と売主の区分で決まる |
手付金の性格は、民法557条の解約手付が基本です。買主は手付金を放棄して、売主は倍額を差し出して、相手が契約の履行に着手するまでは契約を解除できます。売主が宅地建物取引業者のときは、宅地建物取引業法39条により、手付金は代金の2割までで、どんな名目でも解約手付として扱われます。領収書の但し書きに「手付金として」と書くのは、受け取ったお金がこの手付であることを残すためです。
下書きは仲介、確かめて出すのは売主
領収書と請求書は、売主が出す書類です。仲介会社が下書きを作るときは、売主に次のことを先に聞いておくと、当日の書き直しを防げます。
| 売主に聞くこと | なぜ |
|---|---|
| 会社か個人か。個人なら、自宅か、賃貸物件など事業で使っていた不動産か | 印紙が要るかどうかが変わる |
| 消費税の課税事業者か。適格請求書発行事業者の登録番号はあるか | 建物の消費税額を書くか、登録番号を書くかが変わる |
| 領収書に書く名義と住所、押す印 | 登記の名義と同じ表記にそろえる |
| 振込先の口座 | 請求書に書く。決済の場で口座名義を照らし合わせる |
手付金の領収書の書き方【記入例】
手付金の領収書に書く欄は、次のとおりです。配布のExcelの「手付金の領収書」のシートは、この順に欄を並べています。
| 欄 | 書き方 | 記入例 |
|---|---|---|
| No.・発行日 | 売主の控えと照らせる番号と、受け取った日 | R-2026-001・2026年11月20日 |
| 宛名 | 買主の名前。登記の名義と同じ表記にする | (記入例)例示 太郎 様 |
| 金額 | 受け取った手付金の額。数字の頭に「¥」、終わりに「-」を付けて書き足しを防ぐ | ¥15,000,000- |
| うち消費税額等 | 売主が課税事業者で建物の分があるときだけ。金額で書く | 500,000円 |
| 但し書き | 何の代金かを書く | 下記物件の売買契約に基づく手付金として |
| 物件の表示 | 所在・地番、家屋番号。売買契約書の表示と同じにする | 見本市例示町二丁目 123番4・家屋番号 123番4の1 |
| 売買契約日・売買代金 | どの契約の手付金かを示す | 2026年11月20日・150,000,000円 |
| 受け取った人 | 売主の住所・名前(会社なら代表者)と印 | (記入例)見本不動産株式会社 代表取締役 見本 一郎 |
| 登録番号 | 売主が適格請求書発行事業者のときだけ | T+13桁 |
記入例の読み方
配布の記入例は、売主が会社(課税事業者)、売買代金1億5,000万円(土地9,500万円・建物5,500万円、うち建物の消費税額等500万円)、手付金が代金の1割の、架空の事務所ビルの取引です。
手付金1,500万円の中の消費税額等は、売買代金の中の建物の消費税額の割合(500万円÷1億5,000万円)で分けて、50万円としています。領収書に「うち消費税額等 500,000円」と書くと、印紙の基準の金額は1,450万円になり、「1,000万円を超え2,000万円以下」の区分で印紙は4,000円です。この例では消費税を分けても分けなくても同じ区分ですが、区分の境目に近い金額では印紙の額が変わります(後の早見表の節で例を示します)。
印紙は売主が負担し、消印する
印紙税を納めるのは、課税文書を作った人、つまり領収書を出す売主です。国税庁の説明では、印紙は、作った人またはその代理人・使用人などの印章か署名で、書面と印紙の彩紋にかけて、はっきり分かるように消します。印紙を貼らなかったときは本来の印紙税の3倍(調査の前に自分から申し出れば1.1倍)、貼っても消印しなかったときは消していない印紙の額面と同じ額の過怠税がかかります。過怠税は、法人税の損金にも所得税の必要経費にもなりません。
手付金の預り証はどんなときに使うか
預り証は、お金を受け取って、決まった相手に渡すか、条件によって返すまで持っておくときの書類です。売買仲介で預り証が出てくるのは、主に次の2つの場面です。
| 場面 | だれが預かるか | 返す・渡す条件 |
|---|---|---|
| 申込証拠金 | 仲介会社(売主が業者なら売主) | 契約に至らなかったときや、申込みを撤回されたときは返す |
| 売主へ渡すまでの手付金 | 仲介会社 | 決められた日に売主へ渡す。契約が効力を失ったら返す |
仲介会社が預かるときは、宅地建物取引業法の決まりに当たるかを確かめます。
| 決まり | 定めていること | 預り証を出すときに気をつけること |
|---|---|---|
| 宅地建物取引業法35条1項11号・施行規則16条の3 | 仲介会社などが受け取る支払金・預り金について、保全措置を講じるかどうかと、その概要を重要事項説明で説明する。50万円未満のものや報酬などは除く | 50万円以上を預かるなら、重要事項説明書の「支払金・預り金」の欄と預り証の中身を合わせる |
| 施行規則16条の11第2号 | 申込みの撤回のとき、既に受け取った預り金を返すのを拒んではいけない | 預り証に「撤回されたときは全額を返す」と書いておく |
| 宅地建物取引業法47条3号 | 手付について貸付けなどの信用を与えて、契約を誘ってはいけない | 「手付金は後でよい」「立て替える」といった扱いをしない |
| 宅地建物取引業法41条・41条の2 | 売主が業者で、手付金等が代金の5%(工事の完了前)または10%(完了後)を超えるか、1,000万円を超えるときは、保全措置を講じてからでないと受け取れない | 売主が業者の取引で、手付金の額が上の線を超えるなら、保全措置の書面がそろっているかを先に確かめる |
配布の預り証のシートは、名目(申込証拠金か、売主へ渡すまでの手付金か)を選ぶと返す条件の文が入り、金額が50万円以上なら重要事項説明で説明することを知らせる欄を付けています。
預り証の印紙は、扱いが分かれやすい所です。国税庁の質疑応答事例「預り証」は、販売代金の内入金を受け取ったことを証明するための預り証を、売上代金の受取書(第17号の1文書)としています。同じ事例は、相手のために金銭を保管すると約束する寄託契約であることが文言から明らかなものは第14号文書(金銭の寄託に関する契約書)、それ以外は第17号文書として扱うとしています。仲介会社が手付金を預かる預り証がどちらに当たるかは文言で変わるため、預り証の形を決めたら、使い始める前に税務署に確かめておくのが安全です。
残代金の請求書の書き方【記入例】
残代金の請求書は、決済日に買主が支払う額を前もって知らせる書類です。売買代金から手付金と内金を引いた残代金に、固定資産税・都市計画税や管理費の精算金を足し、賃料や敷金の精算を差し引いて、決済の日に振り込んでもらう額を出します。
| 項目 | +/− | 記入例 | 書き方 |
|---|---|---|---|
| 売買代金 | + | 150,000,000円 | 売買契約書の売買代金 |
| 手付金(受領済み) | − | 15,000,000円 | 契約の日に受け取った額 |
| 内金(受領済み) | − | なし | 中間金があれば書く |
| 残代金 | 自動 | 135,000,000円 | 売買代金−手付金−内金 |
| 固定資産税・都市計画税の精算金 | + | 68,000円 | 年税額1,460,000円×17日(12/15〜12/31)÷365日。起算日は契約のとおり |
| 管理費・修繕積立金の精算金 | + | なし | 区分所有の物件のとき |
| 賃料の精算金 | − | なし | 賃貸中の物件で、売主が受け取った決済日以降の賃料 |
| 敷金・保証金の承継額 | − | なし | 残代金から差し引くと決めたとき |
| ご請求額 | 自動 | 135,068,000円 | 決済の日に買主が振り込む額 |
固定資産税の精算金の日割りの数え方は、起算日(1月1日か4月1日か)と、引渡し日をどちらの負担に入れるかで変わります。精算書の作り方は、別の記事にまとめています。
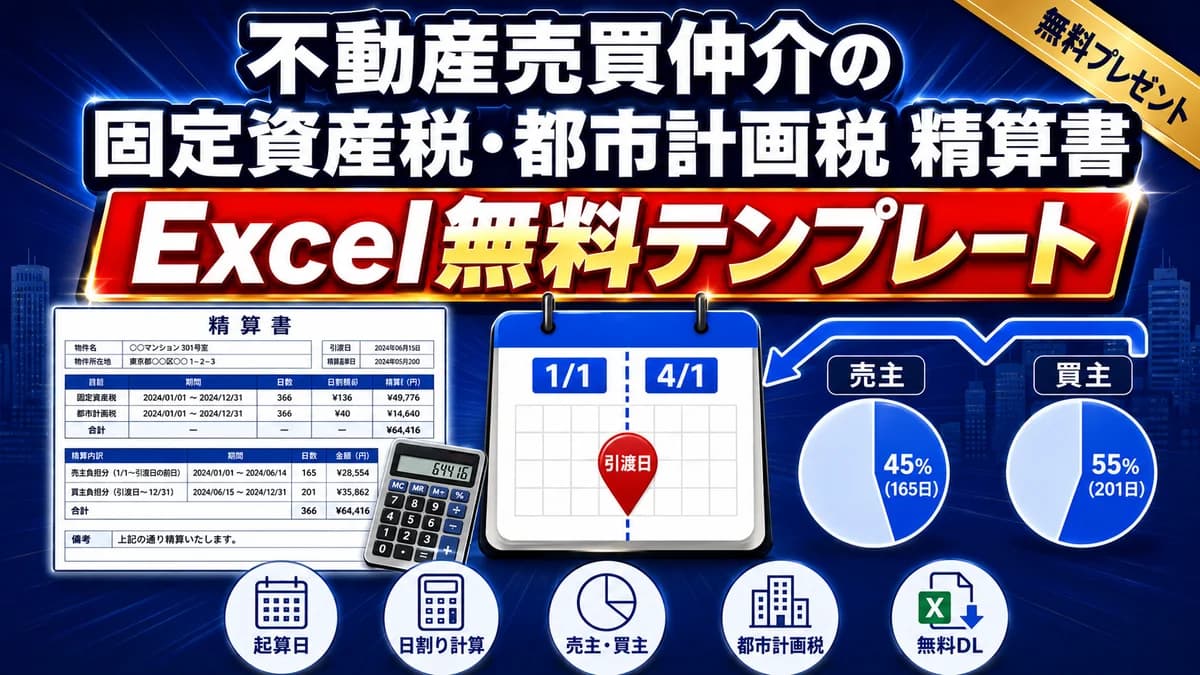
請求書の額は、決済の精算書、司法書士の資料、買主の金融機関に伝える額と、1円まで同じでなければなりません。請求書を送る前に、この4つを並べて照らし合わせます。
請求書に印紙は要らない。ただし「受領しました」と書かない
請求書は、印紙税の課税物件表に載っていない書類なので、印紙は要りません。ただし、請求書に「上記金額を受領しました」のように受け取った旨を書き込むと、受取書として扱われ、印紙が要ることがあります。決済の日に受け取った分は、請求書に書き足さず、別に残代金の領収書を出します。
売主が適格請求書発行事業者で、買主が事業者として仕入税額控除を受けるなら、建物の分について適格請求書の記載事項(登録番号、取引の年月日と内容、税率ごとの対価の額と適用税率、消費税額等、受け取る人の名前)を、請求書か領収書のどちらかでそろえます。どちらで出すかは、売主の税理士と決めておきます。
残代金の領収書の書き方【記入例】
残代金の領収書は、決済の日に、売主が残代金と精算金を受け取ったことを証明する書類です。書き方は手付金の領収書と同じですが、受け取ったお金の内訳を分けて書きます。
| 内訳 | 記入例 |
|---|---|
| 残代金(売買代金−手付金−内金) | 135,000,000円 |
| 固定資産税・都市計画税の精算金 | 68,000円 |
| 管理費・修繕積立金の精算金 | なし |
| 金額(合計) | ¥135,068,000- |
| うち消費税額等 | 4,500,000円(残代金の中の建物の消費税額) |
| 但し書き | 下記物件の売買契約に基づく残代金および精算金として |
記入例では、印紙の基準の金額は1億3,506万8,000円から450万円を引いた1億3,056万8,000円で、「1億円を超え2億円以下」の区分の4万円です。
内訳を分けて書くのは、請求書と1行ずつ照らし合わせられるようにするためです。決済のあとで「精算金は受け取ったのか」と聞かれても、領収書だけで答えられます。
なお、固定資産税等の精算金は、消費税では売買代金の一部として扱われ、建物の分には消費税がかかります(消費税法基本通達10−1−6)。配布の記入例は簡単にするため、精算金の消費税額を分けていません。精算金を同じ領収書に書くときの印紙の扱いとあわせて、実際の額は売主の税理士に確かめてください。
決済の当日の受け渡しの流れ
| 順番 | すること | 書類 |
|---|---|---|
| 1 | 司法書士が登記の書類を確かめる | 登記の委任状・印鑑証明書など |
| 2 | 買主が残代金と精算金を振り込む | 残代金の請求書 |
| 3 | 売主が着金を確かめる | 通帳・入金の記録 |
| 4 | 売主が領収書を出し、印紙を貼って消印する | 残代金の領収書 |
| 5 | 鍵と書類を引き渡す | 引渡しの確認書など |
当日の進め方は、時系列のチェックリストにまとめています。
印紙税の早見表(受け取る金額ごと)
手付金・残代金の領収書は、印紙税の第17号の1文書(売上代金に係る金銭の受取書)です。国税庁の第17号文書の税額の注記には、売上代金には手付を含むとあります。税額は次のとおりです(国税庁「No.7141 印紙税額の一覧表(その2)」令和8年4月1日現在)。
| 記載された受取金額 | 印紙税額(1通) | この額になる例 |
|---|---|---|
| 5万円未満 | 非課税 | |
| 5万円以上 100万円以下 | 200円 | |
| 100万円を超え 200万円以下 | 400円 | |
| 200万円を超え 300万円以下 | 600円 | |
| 300万円を超え 500万円以下 | 1,000円 | 手付金500万円 |
| 500万円を超え 1,000万円以下 | 2,000円 | 手付金800万円 |
| 1,000万円を超え 2,000万円以下 | 4,000円 | 手付金1,500万円 |
| 2,000万円を超え 3,000万円以下 | 6,000円 | 残代金2,700万円 |
| 3,000万円を超え 5,000万円以下 | 1万円 | 残代金4,500万円 |
| 5,000万円を超え 1億円以下 | 2万円 | 残代金9,000万円 |
| 1億円を超え 2億円以下 | 4万円 | 残代金1億3,500万円 |
| 2億円を超え 3億円以下 | 6万円 | |
| 3億円を超え 5億円以下 | 10万円 | |
| 5億円を超え 10億円以下 | 15万円 | |
| 10億円を超えるもの | 20万円 | |
| 受取金額の記載のないもの | 200円 |
5万円未満かどうかは、受け取った金額の合計で判定します。敷金・保証金の預かりのような売上代金以外の受取書は、5万円未満なら非課税、5万円以上なら一律200円です。
無料テンプレート
手付金・残代金の領収書・請求書・預り証テンプレート(Excel・印紙税の早見表+記入例つき)
不動産の売買で、手付金と残代金を受け取るときに売主が出す書類の記入用テンプレート。手付金の領収書・手付金の預り証・残代金の請求書・残代金の領収書の4つの書式を収録しています。領収書は、金額・うち消費税額等・売主の区分(会社・個人の自宅・個人の賃貸物件など)を入れると、貼る収入印紙の額が自動で出ます。請求書は、売買代金から手付金・内金を引き、固定資産税・管理費・賃料・敷金の精算を足し引きしてご請求額を出します。預り証は、名目を選ぶと返すときの条件の文が入り、50万円以上なら重要事項説明で説明することを知らせます。受け取る金額ごとの印紙税の早見表(国税庁の税額表)と、売買代金1億5,000万円の架空の事務所ビルでの記入例も収録しています。
売主の区分で、要るかどうかが変わる
第17号文書でも、受け取ったお金が受取人にとって営業に関しないものなら非課税です。国税庁の「No.7125 営業に関しない受取書」の取扱いを、売買の売主に当てはめると次のとおりです。
| 売主 | 印紙 | なぜ |
|---|---|---|
| 会社などの営利法人 | 税額表のとおり | 営利法人の行為は営業になる |
| 個人(自宅・別荘など、私的な財産の売却) | 非課税 | 事業を離れた私的な日常生活に関するものは営業にならない |
| 個人(賃貸アパート・事業用の土地など) | 税務署に確かめる | 個人の「商人」としての行為は営業になる。賃貸の規模などで判断が分かれる |
| 個人の不動産業者 | 税額表のとおり | 商人としての行為になる |
事業用・収益不動産の売買では、個人の売主が賃貸物件を売ることがよくあります。この区分は国税庁の説明だけでは決めきれないため、配布の早見表の計算欄では「税務署に確かめる」と出し、目安の額を添えるようにしています。
消費税額を分けて書くと、印紙が下がることがある
売主が課税事業者のとき、領収書に消費税額等を金額で分けて書くと、その額は印紙税の記載金額に含めません(国税庁 No.7124)。この取扱いが使えるのは、第1号文書(不動産の譲渡の契約書など)、第2号文書(請負の契約書)、第17号文書(受取書)の3つだけです。
| 書き方 | 印紙の基準の金額 | 印紙 |
|---|---|---|
| 金額 103,000,000円(税込)とだけ書く | 103,000,000円 | 4万円(1億円を超え2億円以下) |
| 金額 103,000,000円 うち消費税額等 4,000,000円 | 99,000,000円 | 2万円(5,000万円を超え1億円以下) |
「消費税込み」「税込」とだけ書いたときは、消費税額が明らかとはいえないため、全体の金額で判定されます。免税事業者が消費税額を書いても、全体の金額で判定されます。
手付金の領収書に消費税を書くか
検索候補にも「手付金 領収書 消費税」が出るほど、迷いやすい所です。消費税がかかるかは、売主と、代金の中身で決まります。
| 売主と代金の中身 | 消費税 | 領収書の書き方 |
|---|---|---|
| 土地だけの代金 | かからない(土地の譲渡は非課税) | 消費税額は書かない |
| 個人が自宅などを私的に売る建物 | かからない(事業としての譲渡ではない) | 消費税額は書かない |
| 課税事業者の売主(会社・賃貸業の個人など)が売る建物 | かかる | 「うち消費税額等◯円」と書ける |
| 免税事業者の売主が売る建物 | かからない | 消費税額は書かない |
課税事業者の売主が土地と建物を一緒に売るとき、消費税がかかるのは建物の分だけです。売買契約書には、土地と建物の代金の内訳と、建物の消費税額が書かれているはずです。手付金の中の消費税額を書くなら、その割合で出すのが分かりやすく、買主にも説明しやすい方法です。
手付金の領収書に消費税額を書くことは、義務ではありません。書かなければ、印紙は手付金の全額で判定されるだけです。どちらにするかは、売主の税理士の考えに合わせ、手付金と残代金の領収書で書き方をそろえます。
仲介手数料の領収書と約定書のインボイスの書き方は、別の記事にまとめています。売主・買主から受け取る仲介手数料は、仲介会社が出す領収書なので、この記事の書類とは名義が違います。
よくある間違いとQ&A
| 間違い | 起きること | 防ぎ方 |
|---|---|---|
| 印紙を貼ったが消印しなかった | 消していない印紙の額面と同じ額の過怠税 | 印紙と書面にかけて、印か署名で消す |
| 「税込」とだけ書いて、消費税で区分が下がると思った | 全体の金額で判定され、印紙が足りない | 「うち消費税額等◯円」と金額で書く |
| 個人の賃貸物件の売主を、自宅と同じく非課税とした | 営業に当たると判断されれば、印紙が足りない | 作る前に税務署か税理士に確かめる |
| 請求書に「受領しました」と書き足した | 受取書として扱われ、印紙が要ることがある | 受け取った分は、別に領収書を出す |
| 領収書の金額と精算書の金額がずれた | 決済のあとで、どちらが正しいかの確かめが要る | 請求書・精算書・領収書の内訳を1行ずつ照らす |
| 宛名を「上様」や略称にした | どの取引の領収書か分かりにくい | 登記の名義と同じ表記にする |
書き損じたときは
国税庁の「No.7130 誤って納付した印紙税の還付」では、課税文書の用紙に印紙を貼ったものの使う見込みがなくなったものは、還付の対象になる場合があるとしています。書き損じた領収書は捨てずに、印紙を貼ったまま取っておき、税務署に申請します。作った日から5年を過ぎると還付を受けられません。
紛失したと言われたときは
領収書の再発行には、決まった形はありません。再発行するなら「再発行」と書き、元の領収書の日付と番号を書いて、二重に出したと誤解されないようにします。再発行した領収書の印紙の扱いは、税務署に確かめてください。
電子の領収書は
紙を渡さずに、PDFをメールで送るだけなら、課税文書を作ったことにはならないとする国税局の回答があります(福岡国税局・平成20年10月24日・注文請書の事例)。民法486条2項は、支払う人が、領収書に代えて電磁的記録の提供を求められるとも定めています。ただし、あとで紙の領収書を渡すと、その紙に印紙税がかかります。
スマッチュ運営観測|手付金の書類は「印紙」と「消費税」で探されている
| 確かめたこと | 結果 | 測り方 |
|---|---|---|
| 手付金・残代金の書類を探す検索候補 | 7語の種から47語。「手付金 領収書」が10語、「手付金 請求書」が9語、「手付金 預り証」が8語、「残代金 領収書」が8語 | Googleの検索候補(2026年11月5日) |
| 印紙と売主の区分で迷う語 | 「手付金 領収書 印紙 個人」「手付金 領収書 印紙 法人」「手付金 領収書 印紙 いくら」が出た | 同上 |
| 書式を探す語 | 「手付金 領収書 ひな形」「手付金 請求書 テンプレート」「不動産 手付金 預り証 雛形」が出た | 同上 |
| スマッチュのコラム174本の中 | 題名に「領収書」「手付金」「預り証」を含む記事は0本 | サイト内の全文検索 |
検索候補で目立つのは、書式そのものより「印紙はいくらか」「個人か法人か」「消費税を書くか」という、書く前の迷いでした。配布のExcelで、書式に印紙の判定の欄を付けたのはそのためです。
まとめと無料ダウンロード
手付金・残代金の領収書と請求書は売主の名義の書類で、仲介会社は下書きを用意する立場です。下書きの前に、売主が会社か個人か、自宅か賃貸物件か、消費税の課税事業者かを聞いておけば、印紙と消費税の書き方はほとんど決まります。
手付金は印紙税の売上代金に含まれ、受け取る金額に応じて200円から20万円の印紙が要ります。個人が自宅を私的に売るときは非課税、会社の売主は課税、個人の賃貸物件の売却は税務署に確かめます。課税事業者の売主は「うち消費税額等◯円」と金額で書けば、その額を印紙の基準から外せます。仲介会社が50万円以上を預かるなら、重要事項説明と預り証の中身を合わせます。
配布のExcelは、使い方ガイド・手付金の領収書・手付金の預り証・残代金の請求書・残代金の領収書・印紙税の早見表・記入例・スマッチュの紹介の8シートです。次の売買契約の前に、売主の区分を聞いて早見表の計算欄に入れるところから使ってみてください。契約の前日に「印紙はいくらのを用意すれば」と聞かれても、その場で答えられます。
資料づくりと顧客探しを、短くする
手付金と残代金の書類は、売主・買主・司法書士・金融機関と金額を合わせる、間違えられない仕事です。その時間を作るには、ほかの工程を短くする必要があります。物件資料を整理して、条件の合う買主・投資家を探し、提案する工程です。
スマッチュでは、物件資料をアップロードすると、AIが読み取った内容を確かめて物件概要書を作成します。「マッチング」ボタンで、登録した顧客の条件と全件照合し、条件の合う顧客への提案メールの下書きまで用意できます。決済の書類は丁寧に、その前の資料づくりと顧客探しはAIで速く、という分担ができます。
物件PDFを送るだけ。
「誰にどう提案すべきか」まで
AIに完全丸投げ。
概要書づくり・顧客選び・紹介メール——物件紹介の面倒な作業を、AIがまるごと自動化。
物件概要書を自動作成
PDFをAIが読み取り、自社ロゴ入りの概要書に。手入力ゼロ。
紹介すべき顧客をAIが提案
登録顧客全員のニーズと自動照合し、おすすめ順に理由つきで提示。
紹介メールも下書きまで自動
顧客ごとに最適化した紹介文を、概要書つきでGmailの下書きに保存。
概要書づくりから紹介の準備まで
● 実際の画面|理由もメールもAIが自動生成
無料テンプレート
手付金・残代金の領収書・請求書・預り証テンプレート(Excel・印紙税の早見表+記入例つき)
不動産の売買で、手付金と残代金を受け取るときに売主が出す書類の記入用テンプレート。手付金の領収書・手付金の預り証・残代金の請求書・残代金の領収書の4つの書式を収録しています。領収書は、金額・うち消費税額等・売主の区分(会社・個人の自宅・個人の賃貸物件など)を入れると、貼る収入印紙の額が自動で出ます。請求書は、売買代金から手付金・内金を引き、固定資産税・管理費・賃料・敷金の精算を足し引きしてご請求額を出します。預り証は、名目を選ぶと返すときの条件の文が入り、50万円以上なら重要事項説明で説明することを知らせます。受け取る金額ごとの印紙税の早見表(国税庁の税額表)と、売買代金1億5,000万円の架空の事務所ビルでの記入例も収録しています。
参考資料・出典
- No.7141 印紙税額の一覧表(その2)第5号文書から第20号文書まで(国税庁):第17号文書の受取金額ごとの税額、売上代金に手付を含むこと
- No.7105 金銭又は有価証券の受取書、領収書(国税庁):5万円未満の非課税、営業に関しない受取書、売上代金と売上代金以外が混ざるときの記載金額
- No.7125 営業に関しない受取書(国税庁):営利法人・個人など、受取人ごとの営業の範囲
- No.7124 消費税等の額が区分記載された契約書等の記載金額(国税庁):消費税額等を区分記載したときの記載金額、対象の文書と免税事業者の扱い
- No.7130 誤って納付した印紙税の還付(国税庁):使う見込みのなくなった印紙の還付、5年の期限
- 預り証(国税庁 質疑応答事例 印紙税):内入金を受け取った預り証は第17号の1文書、寄託契約と明らかなものは第14号文書
- No.7129 印紙税の納付方法(国税庁)・No.7131 印紙税を納めなかったとき(国税庁):消印の方法、過怠税
- 注文請書の現物の交付に代えて電磁的記録を送信する場合の印紙税の課税関係(福岡国税局 文書回答事例):PDFをメールで送るだけなら課税文書の作成に当たらないとする回答
- 消費税法基本通達 第10章 第1節(国税庁):10−1−6 未経過固定資産税等の取扱い
- 適格請求書等保存方式の概要(国税庁):適格請求書の記載事項
- 宅地建物取引業法(e-Gov 法令検索):第35条(重要事項の説明)、第39条(手付の額の制限等)、第41条・第41条の2(手付金等の保全)、第47条(業務に関する禁止事項)
- 宅地建物取引業法施行規則(e-Gov 法令検索):第16条の3(支払金又は預り金)、第16条の11(預り金の返還を拒むことの禁止)
- 民法(e-Gov 法令検索):第486条(受取証書の交付請求等)、第557条(手付)
著者:中西 潤平(Spira Solutions 代表)
関連記事
物件情報処理
敷金・保証金の引継ぎ覚書エクセル無料テンプレート|オーナーチェンジの承継明細の書き方・記入例【不動産売買仲介】
敷金・保証金の引継ぎ覚書のExcelテンプレートを記入例つきで無料配布。オーナーチェンジで買主へ移る敷金・保証金を部屋ごとに一覧にし、承継額と売買代金での精算が合っているかを1枚で確かめられます。覚書の文例と、領収書の印紙の扱いも解説します。
物件情報処理
境界確認書・筆界確認書のチェックリスト エクセル無料テンプレート|売買前にそろっているかを点検する見方・記入例【不動産売買仲介】
境界確認書・筆界確認書の点検用Excelテンプレートを記入例つきで無料配布。売買前に、隣地ごとの確認書・確定測量図・境界標がそろっているかを1枚で確かめられます。2つの書類の違いと、欠けていたときに売主・土地家屋調査士へ頼む段取りも解説します。
物件情報処理
修繕履歴表エクセル無料テンプレート|一棟アパート・マンション売却で買主に渡す書き方・記入例【不動産売買仲介】
修繕履歴表の無料Excelテンプレートを記入例つきで配布。一棟アパート・マンションの売却で、屋上防水・外壁・給排水・設備の工事の時期と費用を1枚にまとめ、買主の「次の大きな修繕はいつ?」に答えられる形にします。売主から履歴を集める手順と、重要事項説明との関係も解説します。
物件情報処理
賃貸人変更通知書エクセル無料テンプレート|オーナーチェンジで入居者に送る書き方・記入例【不動産売買仲介】
賃貸人変更通知書の無料Excelテンプレートを記入例つきで配布。オーナーチェンジの決済後に入居者へ送る通知で、新しい貸主と管理会社、賃料の振込先と切り替わる月、敷金・保証金の引き継ぎ、問い合わせ先を1枚にまとめられます。旧・新オーナー連名の書き方と、送る時期も解説します。
物件情報処理
不動産売買の特約・容認事項 例文集テンプレート無料DL【Excel・記入例つき】|事業用・収益物件で使う文例と書き方【売買仲介向け】
不動産売買契約の特約・容認事項を、写して直せる例文集のExcelテンプレートで無料配布しています。現況有姿・契約不適合責任の免責・賃貸借の承継・越境・境界未確定など、事業用・収益物件で出番の多い文例を、重要事項説明書と契約書のどこに書くかとあわせて整理しました。
物件情報処理
鍵預かり証エクセル無料テンプレート|売主から鍵を預かるときの受領書【不動産売買仲介】
鍵預かり証(鍵預り証)の無料Excelテンプレートを記入例つきで配布。売却の媒介中に、内覧のため売主から鍵を預かるときに使えます。鍵の本数と種類、預かる目的と期間、保管のしかた、返す日と受け取りの署名までを1枚に残せます。鍵引渡書と対で使える、売買仲介向けの書式です。
無料テンプレート
手付金・残代金の領収書・請求書・預り証テンプレート(Excel・印紙税の早見表+記入例つき)
不動産の売買で、手付金と残代金を受け取るときに売主が出す書類の記入用テンプレート。手付金の領収書・手付金の預り証・残代金の請求書・残代金の領収書の4つの書式を収録しています。領収書は、金額・うち消費税額等・売主の区分(会社・個人の自宅・個人の賃貸物件など)を入れると、貼る収入印紙の額が自動で出ます。請求書は、売買代金から手付金・内金を引き、固定資産税・管理費・賃料・敷金の精算を足し引きしてご請求額を出します。預り証は、名目を選ぶと返すときの条件の文が入り、50万円以上なら重要事項説明で説明することを知らせます。受け取る金額ごとの印紙税の早見表(国税庁の税額表)と、売買代金1億5,000万円の架空の事務所ビルでの記入例も収録しています。